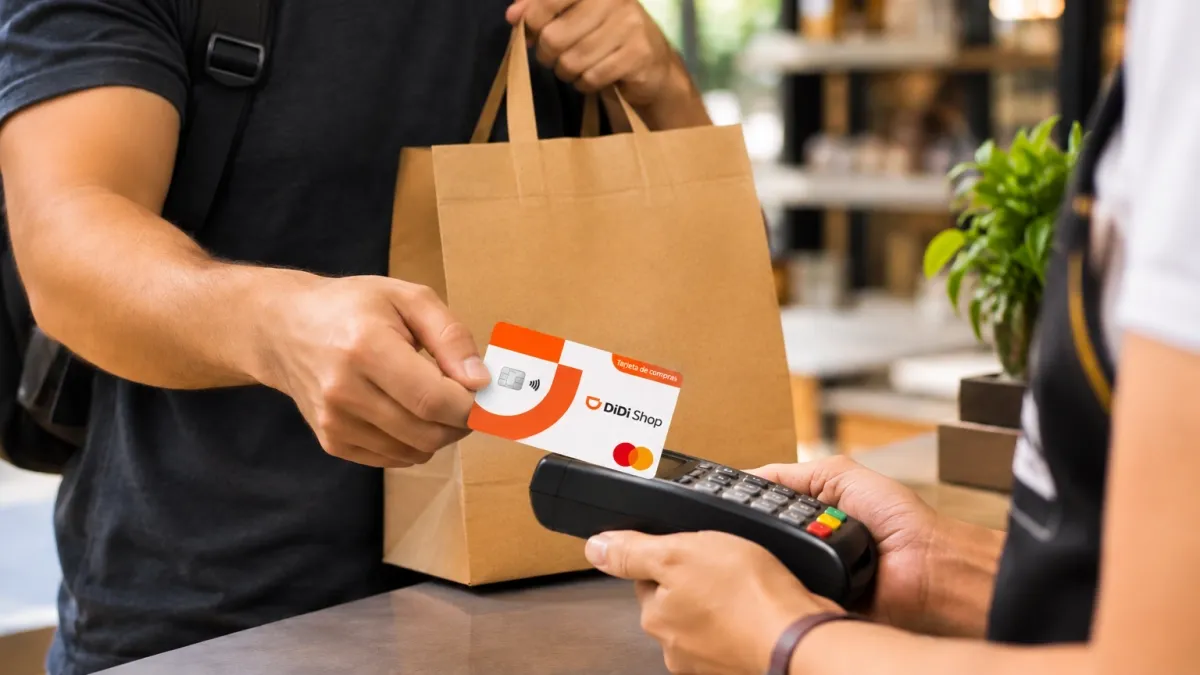
La fintech de origen argentino Pomelo trasladó a México su solución de tarjetas de pago destinadas a repartidores, en alianza con DiDi Shop, la plataforma de compras integrada a la aplicación de movilidad. Según reporta El Tiempo, el modelo —ya operativo en Colombia— permite cargar recursos en tiempo real y administrarlos desde una misma plataforma, con límites que definen dónde, cuánto y con qué frecuencia puede gastarse el dinero.
Una tarjeta con propósito operativo, no de consumo
A diferencia de una tarjeta personal, esta herramienta funciona como infraestructura financiera embebida: la empresa establece montos máximos por transacción, frecuencias de uso y restricciones por categoría de comercio mediante códigos de actividad económica. De este modo, los repartidores pagan directamente los productos de cada pedido en supermercados, farmacias, tiendas de conveniencia y comercios especializados, sin depender de efectivo ni de reembolsos posteriores.
El valor diferencial está en el control: la operación conecta una compra que nace en el celular del consumidor con un pago que debe ejecutarse en un establecimiento físico. Como resultado, se sustituyen procesos manuales y se reduce la exposición al manejo de dinero en efectivo, un punto crítico para las plataformas de domicilios que operan con altos volúmenes de pedidos diarios.
Replicar un modelo probado entre países
La expansión refleja una tendencia más amplia en el sector fintech: la capacidad de trasladar infraestructura tecnológica de un mercado a otro sin reconstruirla por completo. Antonio Santiago, responsable de desarrollo de negocios de Pomelo para la región Andina, señaló que las empresas ya no buscan una tarjeta aislada, sino una infraestructura integrable a su operación. Por su parte, David Yu, gerente general de DiDi Shop Global, indicó que la alianza fortalece sus capacidades operativas en México y Colombia como base para llegar a más mercados.
Más allá de los domicilios, Pomelo identifica aplicaciones potenciales en logística, comercio electrónico, movilidad y servicios bajo demanda, donde entregar dinero destinado a una tarea específica permite automatizar procesos que hoy dependen del efectivo o de revisiones manuales.
El negocio de fondo: infraestructura para bancos
La compañía reporta más de 180 clientes corporativos y menciona entre ellos a BBVA, Bancolombia, Bancamía, Santander, GNB Sudameris y Banisi. En Colombia, Bancamía usa su infraestructura para emitir y procesar tarjetas débito con funciones de solicitud, activación y bloqueo desde la app móvil, mientras que Wenia, del Grupo Bancolombia, incorporó una tarjeta digital para compras con criptoactivos seleccionados.
Un dato revela la profundidad del cambio: hace dos años apenas el 1 % de las transacciones de sus clientes eran tokenizadas; hoy esa participación ronda el 20 %, según Santiago. Este avance sugiere que la digitalización de los medios de pago avanza más rápido de lo que muchos actores del ecosistema anticipaban, y posiciona a los proveedores de infraestructura como piezas clave en la transformación bancaria regional.
🤖 Este artículo fue creado con ayuda de inteligencia artificial y revisado por un periodista.