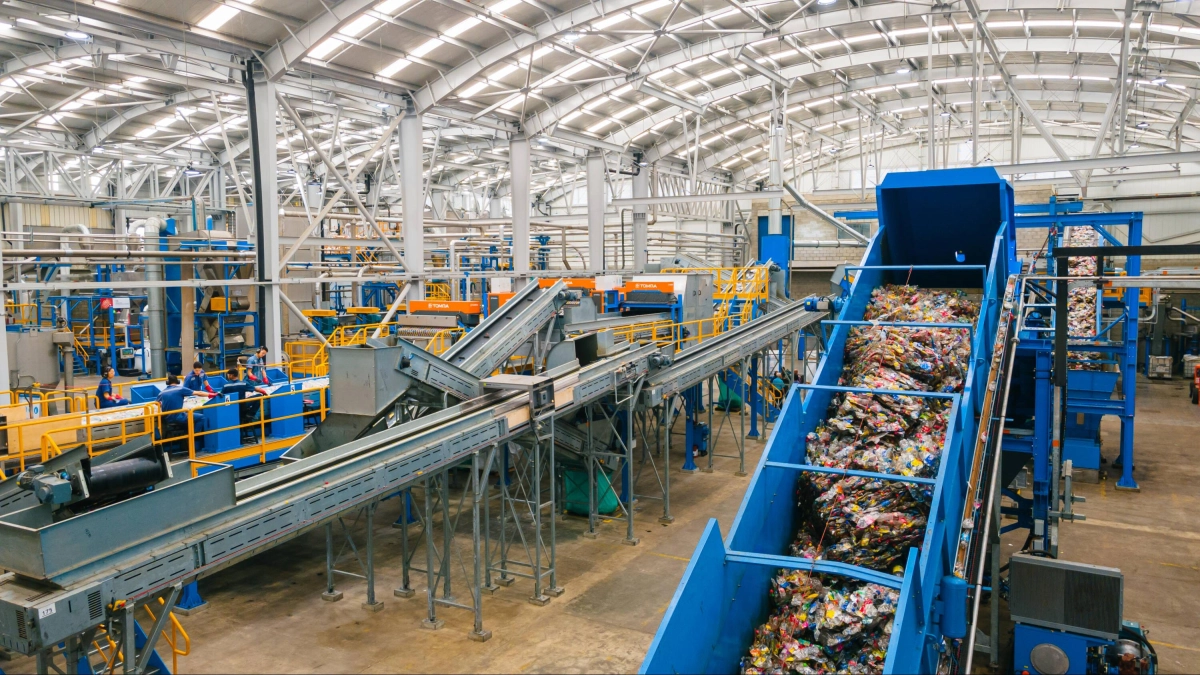
La compañía colombiana de fibras recicladas Enka reportó un resultado financiero que desafía la lógica comercial convencional: entre enero y septiembre de 2026 registró una utilidad neta de 11.103 millones de pesos, frente a los 854 millones del mismo periodo de 2025, lo que representa un incremento cercano a 13 veces. Sin embargo, sus ingresos cayeron 9,1 por ciento, al pasar de 312.206 a 283.833 millones de pesos, según su informe de resultados.
Un desplome en ventas con explicación multicausal
La reducción de ingresos responde a tres factores identificados por la empresa. En primer lugar, el dólar más barato afectó la conversión de ventas externas: la tasa promedio fue de 3.501 pesos por dólar frente a 4.131 un año antes, una caída cercana al 15 por ciento. Como resultado, las exportaciones pasaron de 32,5 a 18,9 millones de dólares, un desplome del 42 por ciento. A esto se suman menores precios internacionales de referencia y una reducción en las ventas de Lona en Brasil.
Paradójicamente, el mercado colombiano ganó protagonismo: ahora representa el 76 por ciento de los ingresos, frente al 57 por ciento de 2025, con ventas locales que crecieron 21 por ciento hasta 216.855 millones de pesos. Enka atribuye este giro a limitaciones logísticas para obtener resina virgen y a la decisión de priorizar clientes nacionales con problemas en sus cadenas de suministro.
El verdadero motor del salto: partidas no operativas
Aunque la mejora operativa existe —los costos de ventas bajaron 12,5 por ciento, más que los ingresos, elevando el margen bruto de 13,6 a 16,9 por ciento—, el impulso decisivo provino de tres partidas financieras y contables que sumaron cerca de 16.000 millones de pesos. La valoración de propiedades de inversión aportó 4.979 millones (en 2025 esa casilla estaba en cero); las coberturas operativas contra variaciones del dólar contribuyeron con 5.203 millones; y el resultado financiero neto pasó de negativo en 785 millones a positivo en 5.807 millones.
Este patrón refleja una tendencia recurrente en empresas exportadoras colombianas: la gestión financiera y contable compensa parcialmente las dificultades del negocio base cuando el peso se fortalece. El ebitda, no obstante, también creció 22 por ciento hasta 24.728 millones, lo que indica que el desempeño operativo subyacente no es despreciable.
Perspectivas y señales para el futuro
Enka mantiene una deuda neta de 10.994 millones de pesos, equivalente a 0,3 veces su ebitda, un nivel que la compañía califica como históricamente bajo. Además, espera que la aplicación gradual de la Ley 2232 de 2022, que regula los plásticos de un solo uso, impulse la demanda de contenido reciclado. La empresa también cuenta con autorización para vender energía al Sistema Interconectado Nacional hasta agosto de 2027, una línea que podría diversificar sus fuentes de ingreso.
El caso de Enka ilustra cómo los resultados financieros pueden contar historias distintas según la lente que se use: mientras las ventas narran un año de contracción, las utilidades revelan una gestión activa de riesgos cambiarios y una revalorización de activos que, por ahora, sostienen el balance.
🤖 Este artículo fue creado con ayuda de inteligencia artificial y revisado por un periodista.