La economía colombiana llega al cierre de 2026 con un impulso considerablemente menor al previsto, y los analistas identifican dos motores posibles para un repunte moderado en el último tramo del año: las obras civiles en ejecución y la normalización de la actividad en las regiones afectadas por el sismo del pasado 10 de agosto. Según cifras del Dane, el PIB pasó de crecer 3,6 por ciento anual en el segundo trimestre a apenas 0,5 por ciento en el tercero, una desaceleración que obligó a varios bancos a revisar a la baja sus proyecciones para el conjunto del año.
Un tercer trimestre que evidencia el frenazo
El dato del Dane no solo confirmó la pérdida de ritmo, sino que reconfiguró las apuestas de las entidades financieras. Banco de Bogotá redujo su pronóstico de crecimiento a 2 por ciento para todo 2026, mientras VT Markets plantea un cierre de hasta 2,2 por ciento. Bancolombia advirtió que su previsión quedó expuesta a una corrección a la baja y Credicorp Capital se encuentra revisando la suya. Por su parte, Mauricio Hernández-Monsalve, economista de BBVA Research, señaló que el débil resultado del trimestre pone en riesgo la estimación de 2,6 por ciento que tenía la entidad.
La combinación de factores explica el panorama: las ventas de vehículos crecieron 33,1 por ciento en el tercer trimestre, impulsadas por bienes durables importados favorecidos por un peso más fuerte, mientras la industria se contrajo 1,2 por ciento y el agro cayó 6,7 por ciento. Como resultado, el país consume más rápido de lo que produce, una dinámica que las importaciones al alza (9,8 por ciento) y las exportaciones a la baja (1,8 por ciento) confirman con claridad.
Obras civiles: un soporte ya en marcha
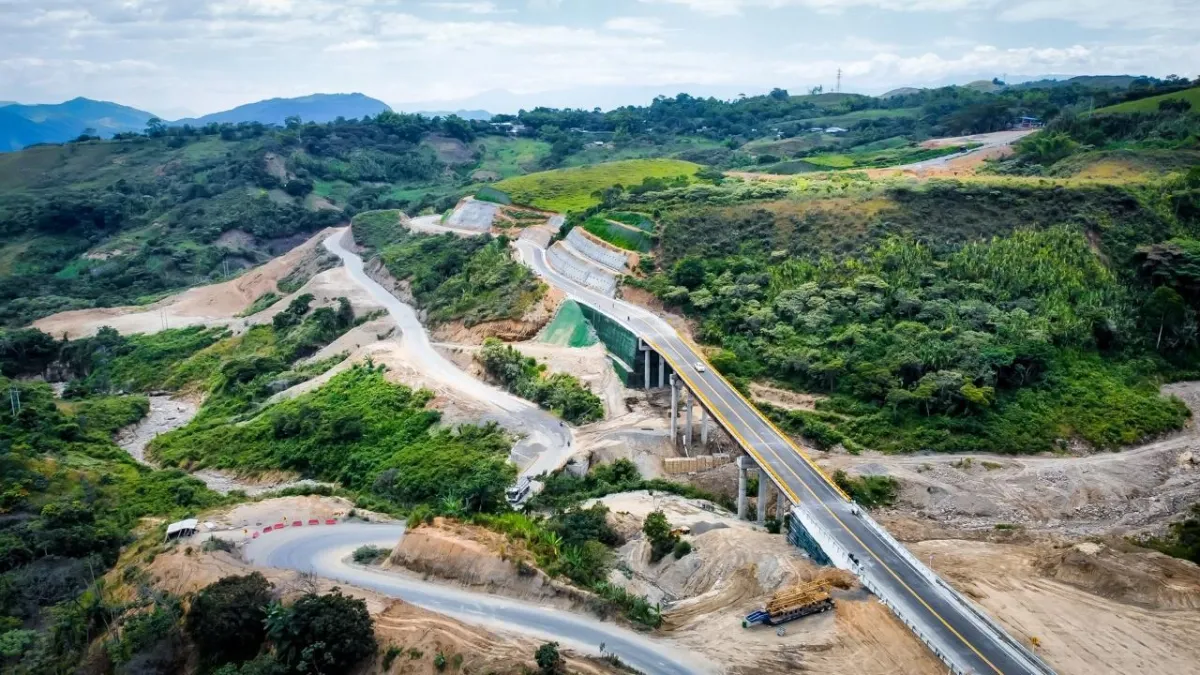
Frente a este escenario, la actividad en carreteras, vías férreas y otras obras de ingeniería creció 9,6 por ciento anual en el tercer trimestre, según reporta el medio. Banco de Bogotá destaca el avance de proyectos como el Metro de Bogotá y el Regiotram de Occidente, iniciativas que ya están en ejecución y pueden sostener parte de la inversión mientras la vivienda sigue rezagada, con una caída de 2,2 por ciento anual. La reconstrucción de las zonas golpeadas por el sismo abre otra vía, aunque su aporte en lo que resta del año dependerá de la ejecución efectiva de las obras.
María Claudia Lacouture, quien presentó su renuncia a la presidencia de AmCham Colombia, plantea que reconstruir lo que el sismo tumbó y fortalecer la producción deben avanzar juntos, facilitando la inversión y conectando a más empresas con más mercados para que la recuperación se traduzca en empleo. Esta perspectiva resulta relevante porque sugiere que el impulso de la reconstrucción, por sí solo, difícilmente compensará la debilidad estructural de sectores como el agro y la industria.
El crédito caro y la tensión del cierre
El margen para que el crédito cambie el panorama luce estrecho. Con una inflación anual de 6,3 por ciento en octubre, VT Markets prevé que el Banco de la República mantenga su tasa en 12,25 por ciento y contempla el riesgo de un alza si el salario mínimo se pacta muy por encima de la inflación. Davivienda, en contraste, ve poco espacio para nuevas subidas ante la pérdida de fuerza de la actividad, aunque reconoce riesgos persistentes sobre los precios.
Bancolombia calcula que la pérdida de fuerza del consumo de los hogares explicó cerca de una tercera parte de la desaceleración entre el segundo y el tercer trimestre, y otro tanto obedeció al menor ritmo de ejecución del gasto público, afectado por el fin de los desembolsos electorales y el congelamiento de gastos y contrataciones. Como resultado, la contención fiscal ya le quitó fuerza al PIB, pero podría aliviar la presión sobre las tasas y dar más espacio al sector privado en 2027, según la misma entidad.
Perspectiva: un alivio coyuntural, no estructural
El análisis de los datos sugiere que el repunte esperado para el cierre de 2026 será moderado y acotado. Las obras civiles y la reconstrucción ofrecen un soporte real, pero concentrado en la inversión pública y en proyectos ya en marcha, no en una reactivación amplia del aparato productivo. La minería, que creció 7,8 por ciento en el trimestre, aportó casi todo su impulso desde los minerales metálicos que venían de una caída pronunciada un año atrás, una concentración que dificulta repetir esa magnitud en el cierre.
Una recuperación más sólida requiere que las empresas vuelvan a invertir en capacidad para producir y que el campo y la industria retomen su aporte al crecimiento. Mientras el cupón promedio de la deuda de la Nación se ubica en 8,9 por ciento, por encima del 6,1 por ciento al que creció la economía en pesos corrientes, la brecha dificulta estabilizar el peso de la deuda y condiciona el margen fiscal disponible. Por lo tanto, el cierre de 2026 dependerá menos de un cambio de tendencia y más de la ejecución eficiente de lo que ya está en marcha.
🤖 Este artículo fue creado con ayuda de inteligencia artificial y revisado por un periodista.